Domain inline-cup.de kaufen?
Wir ziehen mit dem Projekt
inline-cup.de um.
Sind Sie am Kauf der Domain
inline-cup.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain inline-cup.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
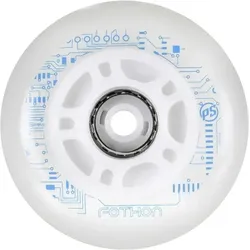
Leuchtende Inline-Skate-Rolle Powerslide FothonDie Powerslide Fothon-Rollen sind für das Inline-Skaten bestimmt. Ihr Material aus Polyurethan mit hoher Rückprallfähigkeit sorgt für ein schnelles und gleichmäßiges Rollen. Die LED-Leuchten schalten sich beim Skaten ein. Sie sind mit einem magnetischen Abstandshalter ausgestattet und haben einen Durchmesser von 145 mm sowie eine Härte von 82A.19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
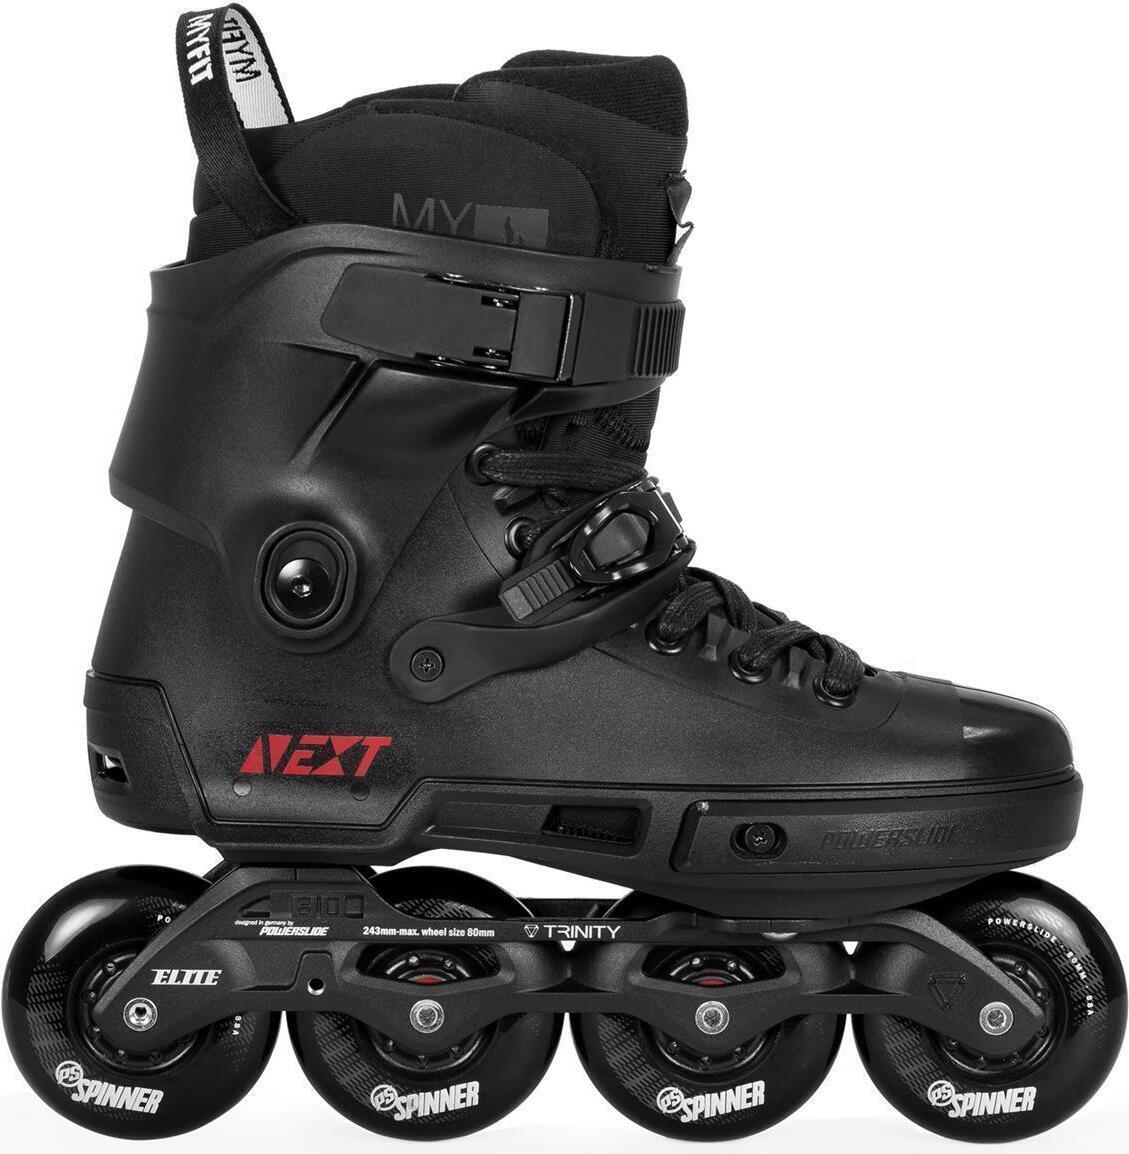
Powerslide Roller-Skate Next Core Black 80 Urban-Skate Inline-Skate Inliner 40-41Der Powerslide Next Core Black ist ein universell einsetzbarer, komfortabler, robuster und bezahlbarer Alleskönner im starken schwarzen Outfit! Die 4x80mm Powerslide Spinner Rollen und die Wicked Abec 9 Kugellager, treiben diesen Urban-Skate nach vorne! Dank des wärmeverformbaren Innenschuhs, sind Passformprobleme Schnee von gestern! SCHUH Bauweise: Hardboot (mit Innenschuh) Schafthöhe: 300mm Flexibilität Schaft: M (Medium) Montagesystem: Trinity (3-point) Material Schale: Glasfaserverstärkter Kunststoff Verformbarkeit: Innenschuh wärmeverformbar Verschluss Oben: Microverstellbarer Schnellverschluß Verschluss Mitte: Microverstellbarer Schnellverschluß (Ratsche) Verschluss Unten: Schnürsenkel Innenschuh: MYFIT Recall Dual Fit Liner SCHIENE Bezeichnung: Powerslide Elite Konfiguration: 4x80mm max. Rollengröße: 80 mm, 90 mm Material: Aluminium Schienenlänge: 10,7" (273mm), 9,6" (243mm) Schienenverstellbarkeit: Trinity ROLLEN Bezeichnung: Powerslide Spinner Rollengröße: 80mm Rollenhärte: 88304,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seer, Roman: SteuerrechtSteuerrecht , Der Klassiker zum Steuerrecht feiert ein Jubiläum. Seit 50 Jahren vermittelt er alles Wissenswerte zum Steuerrecht, gut verständlich und fundiert, immer jung geblieben und mit seinen Aufgaben gewachsen. In einem Band werden alle Teilgebiete des deutschen Steuerrechts dargestellt, von den Grundlagen über die einzelnen Steuerarten bis zum Verfahrensrecht. Er eignet sich zum Lernen für den Anfänger wie zum Nachlesen für den Praktiker. Gerade im Jahr 2023 wurden umfangreiche steuerliche Gesetzesvorhaben verabschiedet. Die zahlreichen Änderungen, die sie mit sich gebracht haben, wurden nicht einfach berücksichtigt, sondern kenntnisreich und meinungsbildend verarbeitet. Diese Stimmen sind verlässlich und haben Gewicht. Dank der Darstellung der steuersystematischen Zusammenhänge eine ideale Ergänzung der Kommentarliteratur und eine Bereichereung des universitären Unterrichts. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Kartoniert, Autoren: Seer, Roman~Hey, Johanna~Englisch, Joachim~Hennrichs, Joachim, Auflage: 24025, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1700, Keyword: Ertragsteuerrecht; Handbuch; Klassiker; Lehrbuch; Nachschlagewerk; Standardwerk; Steuerarten; Steuerrecht; Steuerverfahren; Tipke/Lang; internationales Steuerrecht; steuerliches Verfahrensrecht, Fachschema: Abgabe - Abgabenordnung - AO~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 58, Gewicht: 1970, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
Was sind nahe Angehörige im Steuerrecht?
Nahe Angehörige im Steuerrecht sind Personen, die in einem engen familiären Verhältnis zum Steuerpflichtigen stehen. Dazu zählen in der Regel Ehepartner, Kinder, Eltern und Geschwister. Auch Lebenspartner können unter bestimmten Voraussetzungen als nahe Angehörige gelten. Die steuerliche Behandlung von nahe Angehörigen kann Auswirkungen auf die Höhe der Steuerlast haben, beispielsweise durch die Möglichkeit der Zusammenveranlagung oder steuerlichen Freibeträgen. Es ist wichtig, die genauen Regelungen im Steuerrecht zu beachten, um von den steuerlichen Vorteilen für nahe Angehörige profitieren zu können. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
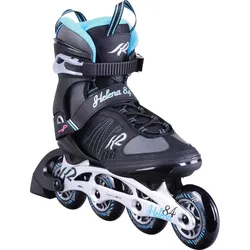
K2 HELENA 84 Inline Skate - 39,5Sportliche Frauen, die schon als Einsteigerinnen richtig skaten wollen und eine vielseitiges Outdoor-Fitnessgerät suchen, wissen die leistungsstarken Features des K2 Helena 84 zu schätzen. Die Aluminium Schiene sorgt für stabiles und agiles Fahren, die Traditionelle Schnürung mit Klettverschluss sorgt für eine herausragende Passform. Und dank der Vielzahl ausgeklügelter Details erregt dieser Skate überall Aufsehen.Eigenschaften:- Softboot: Original K2 Softboot sorgt für perfekte Passform und Komfort- Cuff: Stability Plus Cuff - eine Kunststoffummantelung am Schaft, die für extra Stabilität sorgt- Frame: Stamped Aluminium sorgt für die nötige Stabilität und Agilität- Kugellager: ABEC-5 Kugellager- Rollen: 84mm 80A *maximale Rollengröße 84mm- Closure Technology: Traditionelle Schnürung mit Klettverschluss- Brake mounted: Bremse montiert (Wechsel auf linken Schuh möglich)139,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuchtende Inline-Skate-Rolle Powerslide FothonDie Powerslide Fothon-Rollen sind für das Inline-Skaten bestimmt. Ihr Material aus Polyurethan mit hoher Rückprallfähigkeit sorgt für ein schnelles und gleichmäßiges Rollen. Die LED-Leuchten schalten sich beim Skaten ein. Sie sind mit einem magnetischen Abstandshalter ausgestattet und haben einen Durchmesser von 145 mm sowie eine Härte von 82A.19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Powerslide Roller-Skate Next Core Black 80 Urban-Skate Inline-Skate Inliner 40-41Der Powerslide Next Core Black ist ein universell einsetzbarer, komfortabler, robuster und bezahlbarer Alleskönner im starken schwarzen Outfit! Die 4x80mm Powerslide Spinner Rollen und die Wicked Abec 9 Kugellager, treiben diesen Urban-Skate nach vorne! Dank des wärmeverformbaren Innenschuhs, sind Passformprobleme Schnee von gestern! SCHUH Bauweise: Hardboot (mit Innenschuh) Schafthöhe: 300mm Flexibilität Schaft: M (Medium) Montagesystem: Trinity (3-point) Material Schale: Glasfaserverstärkter Kunststoff Verformbarkeit: Innenschuh wärmeverformbar Verschluss Oben: Microverstellbarer Schnellverschluß Verschluss Mitte: Microverstellbarer Schnellverschluß (Ratsche) Verschluss Unten: Schnürsenkel Innenschuh: MYFIT Recall Dual Fit Liner SCHIENE Bezeichnung: Powerslide Elite Konfiguration: 4x80mm max. Rollengröße: 80 mm, 90 mm Material: Aluminium Schienenlänge: 10,7" (273mm), 9,6" (243mm) Schienenverstellbarkeit: Trinity ROLLEN Bezeichnung: Powerslide Spinner Rollengröße: 80mm Rollenhärte: 88304,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Ähnliche Suchbegriffe für Steuerrecht
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seer, Roman: SteuerrechtSteuerrecht , Der Klassiker zum Steuerrecht feiert ein Jubiläum. Seit 50 Jahren vermittelt er alles Wissenswerte zum Steuerrecht, gut verständlich und fundiert, immer jung geblieben und mit seinen Aufgaben gewachsen. In einem Band werden alle Teilgebiete des deutschen Steuerrechts dargestellt, von den Grundlagen über die einzelnen Steuerarten bis zum Verfahrensrecht. Er eignet sich zum Lernen für den Anfänger wie zum Nachlesen für den Praktiker. Gerade im Jahr 2023 wurden umfangreiche steuerliche Gesetzesvorhaben verabschiedet. Die zahlreichen Änderungen, die sie mit sich gebracht haben, wurden nicht einfach berücksichtigt, sondern kenntnisreich und meinungsbildend verarbeitet. Diese Stimmen sind verlässlich und haben Gewicht. Dank der Darstellung der steuersystematischen Zusammenhänge eine ideale Ergänzung der Kommentarliteratur und eine Bereichereung des universitären Unterrichts. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Kartoniert, Autoren: Seer, Roman~Hey, Johanna~Englisch, Joachim~Hennrichs, Joachim, Auflage: 24025, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1700, Keyword: Ertragsteuerrecht; Handbuch; Klassiker; Lehrbuch; Nachschlagewerk; Standardwerk; Steuerarten; Steuerrecht; Steuerverfahren; Tipke/Lang; internationales Steuerrecht; steuerliches Verfahrensrecht, Fachschema: Abgabe - Abgabenordnung - AO~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 58, Gewicht: 1970, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
K2 HELENA 84 Inline Skate - 41,5Sportliche Frauen, die schon als Einsteigerinnen richtig skaten wollen und eine vielseitiges Outdoor-Fitnessgerät suchen, wissen die leistungsstarken Features des K2 Helena 84 zu schätzen. Die Aluminium Schiene sorgt für stabiles und agiles Fahren, die Traditionelle Schnürung mit Klettverschluss sorgt für eine herausragende Passform. Und dank der Vielzahl ausgeklügelter Details erregt dieser Skate überall Aufsehen.Eigenschaften:- Softboot: Original K2 Softboot sorgt für perfekte Passform und Komfort- Cuff: Stability Plus Cuff - eine Kunststoffummantelung am Schaft, die für extra Stabilität sorgt- Frame: Stamped Aluminium sorgt für die nötige Stabilität und Agilität- Kugellager: ABEC-5 Kugellager- Rollen: 84mm 80A *maximale Rollengröße 84mm- Closure Technology: Traditionelle Schnürung mit Klettverschluss- Brake mounted: Bremse montiert (Wechsel auf linken Schuh möglich)149,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
K2 HELENA 84 Inline Skate - 38Sportliche Frauen, die schon als Einsteigerinnen richtig skaten wollen und eine vielseitiges Outdoor-Fitnessgerät suchen, wissen die leistungsstarken Features des K2 Helena 84 zu schätzen. Die Aluminium Schiene sorgt für stabiles und agiles Fahren, die Traditionelle Schnürung mit Klettverschluss sorgt für eine herausragende Passform. Und dank der Vielzahl ausgeklügelter Details erregt dieser Skate überall Aufsehen.Eigenschaften:- Softboot: Original K2 Softboot sorgt für perfekte Passform und Komfort- Cuff: Stability Plus Cuff - eine Kunststoffummantelung am Schaft, die für extra Stabilität sorgt- Frame: Stamped Aluminium sorgt für die nötige Stabilität und Agilität- Kugellager: ABEC-5 Kugellager- Rollen: 84mm 80A *maximale Rollengröße 84mm- Closure Technology: Traditionelle Schnürung mit Klettverschluss- Brake mounted: Bremse montiert (Wechsel auf linken Schuh möglich)139,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
-
Was sind nahe Angehörige im Steuerrecht?
Nahe Angehörige im Steuerrecht sind Personen, die in einem engen familiären Verhältnis zum Steuerpflichtigen stehen. Dazu zählen in der Regel Ehepartner, Kinder, Eltern und Geschwister. Auch Lebenspartner können unter bestimmten Voraussetzungen als nahe Angehörige gelten. Die steuerliche Behandlung von nahe Angehörigen kann Auswirkungen auf die Höhe der Steuerlast haben, beispielsweise durch die Möglichkeit der Zusammenveranlagung oder steuerlichen Freibeträgen. Es ist wichtig, die genauen Regelungen im Steuerrecht zu beachten, um von den steuerlichen Vorteilen für nahe Angehörige profitieren zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.